

İşCep: Bankacılık & Finans
tarafından Türkiye İş Bankası A.Ş.
4,2
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,2
- Fiyat
- Free
- İndir
- 10.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
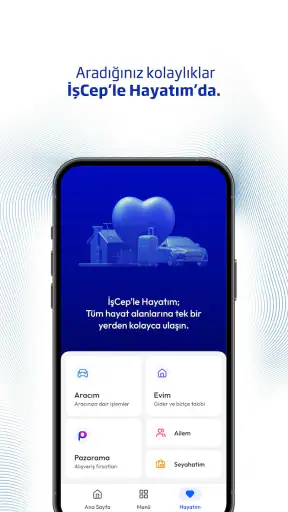
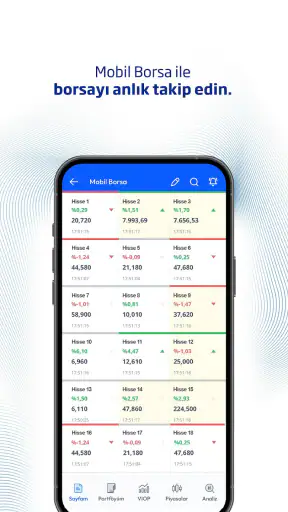
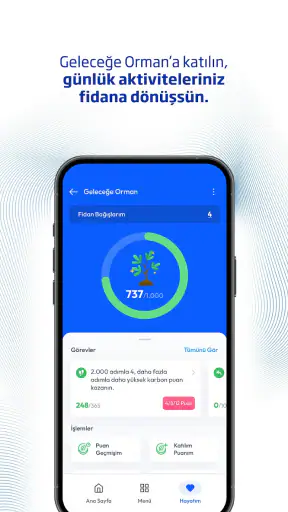
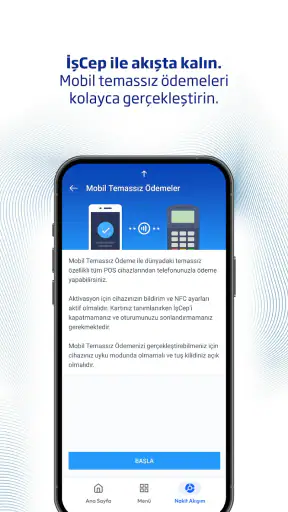
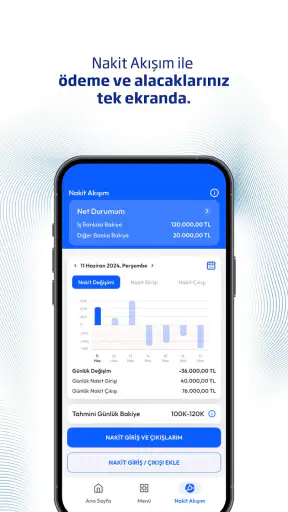
 Analiz eden: Getfullapps
İşCep’i bir bankacılık uygulamasından fazlası olarak değerlendirmek gerekiyor; çünkü günlük para transferlerinden kredi işlemlerine, döviz takibinden yatırım ve sigorta hizmetlerine kadar oldukça geniş bir alana yayılıyor. Benim kullanım deneyimimde en güçlü tarafı, farklı finans ihtiyaçlarını ayrı uygulamalara bölmeden tek yerde toplamaya çalışması oldu. Bu yaklaşım, özellikle Türkiye İş Bankası müşterisi olup işlemlerini telefondan yönetmek isteyenler için ciddi bir kolaylık sağlıyor.
Uygulama, Türkiye İş Bankası A.Ş. tarafından geliştirilen ücretsiz bir finans uygulaması. Android ve iOS tarafında kullanılabilen İşCep’in mağazalardaki genel puanı 4,2 seviyesinde ve kullanıcı ilgisi de oldukça yüksek; uygulama 10 milyondan fazla kuruluma ulaşmış durumda. Bu tablo bana, yalnızca temel bankacılık işlemleri için değil, uzun süreli günlük kullanım için de tercih edildiğini gösteriyor.
İşCep’i seçmeden önce hangi ölçütlere bakmalı?
Bir mobil bankacılık uygulamasını değerlendirirken yalnızca para gönderme hızına bakmak yeterli değil. Benim için önemli olan, sık kullanılan işlemlerin kolay bulunması, finansal ürünler arasında geçişin anlaşılır olması ve uygulamanın hem basit bir ödeme gününde hem de daha karmaşık bir yatırım kararında işe yarayabilmesi. İşCep’i incelerken bu üç noktayı özellikle dikkate aldım.
İlk ölçüt günlük bankacılık. Hesap hareketlerini kontrol etmek, para transferi yapmak, kredi kartı işlemlerini takip etmek veya ödeme planını gözden geçirmek gibi işler, bir finans uygulamasının temel sınavı. İşCep’in kapsamı burada geniş. Uygulama yalnızca hesap ekranı sunmuyor; kredi, kart, döviz, yatırım, ödeme ve sigorta başlıklarını aynı finansal merkez içinde topluyor.
İkinci ölçüt, farklı finans alışkanlıklarına uyum. Bazı kullanıcılar uygulamayı yalnızca maaş hesabını kontrol etmek için açar. Bazıları kredi kartı borcunu takip eder, bazıları döviz alım satımını izler, bazıları da yatırım işlemlerini bankacılık ekranıyla birlikte görmek ister. İşCep’in avantajı, bu kullanıcıların hepsine aynı çatı altında hitap edebilmesi. Ancak bu genişlik, ilk bakışta menülerin daha yoğun görünmesine de yol açabiliyor.
Üçüncü ölçüt ise karar verme kolaylığı. Bir uygulama çok fazla işlem sunabilir; fakat aradığımı bulmak için sürekli farklı ekranlara girmem gerekiyorsa deneyim yorucu hale gelir. İşCep’i kullanırken benim önerim, ilk gün bütün menüleri keşfetmeye çalışmak yerine en sık yaptığınız birkaç işlemi belirleyip uygulamanın düzenine alışmanız. Bu yöntem, kapsamlı yapının yarattığı ilk karmaşayı azaltıyor.
Günlük bankacılıkta pratiklik
İşCep’in en doğal kullanım alanı günlük finans yönetimi. Örneğin bir sabah hesabımdaki bakiyeyi kontrol edip kredi kartı hareketlerine bakabilir, ardından yaklaşan bir ödemeyi gerçekleştirebilirim. Aynı oturum içinde döviz durumunu gözden geçirmek veya kredi seçeneklerine bakmak mümkün olduğu için bankacılık işlemlerini farklı kanallara dağıtma ihtiyacım azalıyor.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Buradaki önemli ayrıntı, uygulamayı yalnızca işlem yapan bir araç gibi değil, finansal kontrol paneli gibi kullanabilmek. Hesap hareketlerini düzenli inceleyen biri için bu yaklaşım faydalı. Harcamaların hangi günlerde arttığını, kart kullanımının bütçeyi nasıl etkilediğini ve yaklaşan ödemelerin nakit akışına uyup uymadığını daha sık kontrol etmeye teşvik ediyor.
Yine de uygulamanın sunduğu geniş seçenekler, finans uygulamalarına uzak kişiler için başlangıçta biraz yoğun gelebilir. Bankacılık terimlerine aşina olmayan bir kullanıcı, kredi, yatırım veya sigorta ekranlarında hangi seçeneğin kendisi için uygun olduğunu hemen anlayamayabilir. Bu nedenle İşCep, tamamen rehbersiz ve yalnızca en basit işlemleri arayan kişiler için her zaman en sade seçenek olmayabilir.
İşCep’in öne çıktığı kullanım alanları
İşCep’in belirgin üstünlüğü, bankacılık ile finansal ürünleri birbirinden koparmaması. Normalde bir kullanıcı para transferi için banka uygulamasını, yatırım takibi için başka bir platformu, sigorta bilgileri için farklı bir kanalı değerlendirebilir. İşCep ise bu ihtiyaçların önemli bir bölümünü aynı uygulama içinde bir araya getiriyor. Benim açımdan bu, özellikle düzenli olarak birden fazla finansal işlem yapan kişilerde zaman kazandırıyor.
En güçlü tarafı, günlük para yönetimi ile daha uzun vadeli finans kararlarını aynı yerde buluşturması. Birikim yapan, döviz hareketlerini takip eden veya kredi kartı kullanımını yakından izleyen biri için bu bütünlük anlamlı. Uygulama, tek başına yatırım danışmanı gibi düşünülmemeli; ancak bankacılık işlemleriyle yatırım ekranlarına aynı ortamdan erişmek, karar sürecini daha düzenli hale getirebiliyor.
Benim dikkat çekici bulduğum bir başka nokta, ödeme ve kart işlemlerinin uygulamanın genel finans yaklaşımına dahil edilmesi. Kullanıcı yalnızca hesabındaki parayı görmüyor; kart ve ödeme tarafını da aynı rutin içinde takip edebiliyor. Bu, ay sonunda kart borcunu kontrol eden veya farklı ödeme yükümlülüklerini tek tek gözden geçirmek isteyen kişiler için yararlı bir alışkanlık oluşturabilir.
Kredi ve kart işlemlerini yönetirken dikkat edilmesi gerekenler
Kredi işlemlerinde mobil erişim büyük kolaylık sağlıyor; fakat kolay erişim, hızlı karar vermek anlamına gelmemeli. İşCep üzerinden kredi seçeneklerine bakarken aylık ödeme tutarına odaklanmak yerine toplam geri ödeme, vade ve bütçenizde oluşturacağı baskıyı birlikte değerlendirmek gerekir. Uygulamanın işlemi kolaylaştırması, finansal kararın otomatik olarak doğru olduğu anlamına gelmez.
Kredi kartı tarafında da benzer bir yaklaşım geçerli. Kart hareketlerini sık kontrol etmek, küçük harcamaların ay sonunda oluşturduğu toplamı fark etmeyi kolaylaştırıyor. Ben uygulamayı bu amaçla kullanırken yalnızca borç tutarına değil, işlem tarihleri ve düzenli ödemelere de bakmayı daha yararlı buluyorum. Böylece kartı yalnızca ödeme aracı olarak değil, aylık bütçenin bir parçası olarak değerlendirmek mümkün oluyor.
Buradaki pratik önerim şu: İşCep’i açtığınızda önce bakiyeye, sonra kart durumuna, ardından yaklaşan ödemelere bakacağınız sabit bir sıra oluşturun. Bu basit rutin, uygulamanın çok sayıdaki menüsü arasında kaybolmadan finansal durumunuzu hızlıca anlamanıza yardımcı olabilir. Özellikle yoğun çalışan ve bankacılık işlemlerini son dakikaya bırakan kullanıcılar için bu alışkanlık değerli.
Döviz ve yatırım ekranlarını nasıl değerlendirmeli?
İşCep’in döviz ve yatırım tarafı, bankacılık uygulamasını yalnızca ödeme aracı olarak görmeyen kullanıcıları hedefliyor. Döviz alım satımı veya yatırım işlemleriyle ilgilenen biri için hesap, ödeme ve yatırım bilgilerinin aynı ekosistemde bulunması pratik. Para transferi yapıp ardından yatırım hesabını kontrol etmek için farklı bir uygulamaya geçme ihtiyacı azalıyor.
Ancak burada önemli bir sınır var: Bir bankacılık uygulamasında yatırım işlemlerine erişebilmek, profesyonel analiz platformlarının sunduğu derinliği mutlaka sağlayacağı anlamına gelmez. Benim değerlendirmemde İşCep, mevcut bankacılık ilişkisi içinde yatırım işlemlerini yönetmek isteyenlere daha uygun. Çok ayrıntılı grafikler, ileri düzey piyasa analizleri veya yalnızca yatırım araştırmasına odaklanan bir deneyim arayanlar için uzmanlaşmış alternatifler daha iyi bir tercih olabilir.
Yeni başlayanlar açısından en sağlıklı kullanım, uygulamadaki yatırım seçeneklerini aceleyle değerlendirmek yerine önce hedefi netleştirmek. Kısa vadede kullanılacak para ile uzun vadeli birikim aynı şekilde yönetilmemeli. İşCep’in avantajı işlemlere erişimi kolaylaştırması; dezavantajı ise bu kolaylığın, deneyimsiz kullanıcıyı düşünmeden işlem yapmaya teşvik edebilme ihtimali.
Döviz tarafında da aynı trade-off görülüyor. Bankacılık uygulamasından işlem yapmak tanıdık ve bütünleşik bir deneyim sunabilir. Buna karşılık yalnızca piyasa takibi yapan kullanıcılar, daha odaklı finans uygulamalarında daha sade bir ekran bulabilir. Bu nedenle İşCep’i döviz ve yatırım için seçip seçmemek, işlem sıklığınızdan çok beklentinizin ne kadar profesyonel olduğuna bağlı.
Sigorta ve ödemeler tek uygulamada ne kadar anlamlı?
Sigorta ve ödeme işlemlerinin aynı uygulamada yer alması, özellikle finansal işlerini tek kurum üzerinden yürütmek isteyenler için düzen sağlayabilir. Bir poliçe veya ödeme konusu gündeme geldiğinde ayrı kanalları hatırlamak yerine bankacılık uygulamasını kontrol etmek daha pratik olabilir. Ben bunu, finansal belgeleri ve yükümlülükleri tek yerde takip etmeyi seven kişiler için önemli bir artı olarak görüyorum.
Öte yandan bütün hizmetlerin tek uygulamada toplanması, her hizmetin aynı derinlikte olacağı anlamına gelmez. Sigorta konusunda farklı şirketlerin kapsamlarını ayrıntılı karşılaştırmak isteyen bir kullanıcı, yalnızca İşCep içindeki akışla yetinmeyebilir. Benzer şekilde, ödeme işlemlerini çok farklı kurumlar arasında yöneten biri için uygulamanın kapsamı yeterli olmayabilir. Burada karar verirken “tek uygulama kolaylığı” ile “uzmanlaşmış hizmet ayrıntısı” arasında seçim yapılıyor.
Alternatifler hangi kullanıcılar için daha uygun olabilir?
İşCep’i değerlendirirken onu yalnızca başka banka uygulamalarıyla karşılaştırmak eksik kalır. Asıl karşılaştırma üç farklı kategori arasında yapılmalı: geniş kapsamlı banka uygulamaları, yalnızca yatırım veya döviz odaklı platformlar ve ödeme alışkanlıklarını sadeleştiren finans araçları. İşCep ilk kategoride güçlü bir aday; fakat her kullanıcı için ikinci veya üçüncü kategori daha uygun olabilir.
Bir bankanın tüm işlemlerini tek yerden yapmak isteyen kullanıcı için İşCep mantıklı. Türkiye İş Bankası müşterisi olan, hesaplarını ve kartlarını sık kontrol eden, zaman zaman kredi veya döviz işlemlerine bakan biri uygulamanın kapsamından yararlanabilir. Bu kullanıcı için farklı finans uygulamalarına geçiş yapmak hem alışkanlık hem de takip açısından gereksiz bir yük oluşturabilir.
Buna karşılık yalnızca yatırım araştırması yapan bir kişi, daha dar ama daha derin bir platform arayabilir. İşCep’in yatırım erişimi günlük bankacılık ile birlikte düşünülünce anlamlı; fakat yatırım kararlarının tamamını grafik, analiz ve portföy odaklı yürütmek isteyen biri için bankacılık merkezli yapı yeterince odaklı hissettirmeyebilir.
Benzer bir ayrım bütçe uygulamalarında da görülüyor. Harcamalarını farklı bankalardan ve kartlardan tek bir bütçe görünümünde sınıflandırmak isteyen kullanıcı, bankaya bağlı bir uygulamadan farklı bir çözüm arayabilir. İşCep’in güçlü yanı İş Bankası hizmetleriyle bütünleşmesi; zayıf yanı ise finans hayatı farklı kurumlara dağılmış kişilerde aynı bütünlüğü sağlayamayabilmesi.
Bu yüzden uygulamayı seçmeden önce kendinize şu soruyu sormanızı öneririm: Benim önceliğim bankacılık işlemlerine hızlı erişmek mi, yoksa tüm finansal hayatımı kurumlar üstü bir ekranda toplamak mı? İlk cevap ağır basıyorsa İşCep daha uygun. İkinci cevap ağır basıyorsa farklı kategorideki araçları da incelemek gerekir.
Gerçek bir günlük kullanım senaryosu
İşCep’in değerini en iyi, maaş günü gibi birden fazla işlemin arka arkaya geldiği bir senaryoda görmek mümkün. Diyelim ki hesabınıza ödeme geldi. Önce hesap hareketini kontrol ediyor, ardından kredi kartı borcunu gözden geçiriyor, düzenli bir faturayı ödüyor ve kalan tutarın bir bölümünü döviz veya yatırım tarafında değerlendirmeyi düşünüyorsunuz. Bu adımların hepsini aynı bankacılık ortamında planlamak, uygulamalar arasında geçiş yapma ihtiyacını azaltıyor.
Ben böyle bir durumda işlemleri tek seferde bitirmek yerine aralarda hesap durumunu yeniden kontrol etmeyi tercih ederdim. Önce zorunlu ödemeler, sonra kart borcu, en son yatırım veya döviz kararı. Bu sıra, yatırım için ayırdığınızı sandığınız paranın aslında yaklaşan bir ödeme için gerekli olduğunu fark etmenizi sağlayabilir. İşCep’in çok yönlü yapısı burada bir avantaj; çünkü farklı finans başlıklarını aynı oturumda karşılaştırmaya izin veriyor.
Fakat bu senaryoda uygulamanın kolaylığına kapılıp bütün işlemleri aceleyle tamamlamak doğru olmaz. Özellikle kredi, döviz ve yatırım adımlarında işlem öncesi bilgileri dikkatle okumak gerekiyor. Mobil bankacılıkta hız, yalnızca birkaç dokunuşla işlem yapabilmek değil; doğru işlemi doğru zamanda seçebilmek anlamına geliyor.
İlk kurulumdan alışkanlığa geçiş
Bir uygulamayı değiştirmek veya yeni bir bankacılık uygulamasına geçmek, yalnızca indirme işlemiyle bitmiyor. Kullanıcıların asıl maliyeti zaman ve alışkanlık değişimi. İşCep’e geçerken en çok zaman alan bölüm, hangi işlemlerin nerede bulunduğunu öğrenmek ve kişisel bankacılık rutinini yeniden kurmak olabilir.
Benim önerim, ilk kullanımda bütün özellikleri denemek yerine üç aşamalı ilerlemek. Önce hesap ve kart ekranlarını tanıyın. Sonra transfer ve ödeme akışını deneyin. En son kredi, döviz, yatırım ve sigorta gibi daha fazla dikkat gerektiren alanlara geçin. Böylece uygulamanın kapsamı gözünüzü korkutmaz ve yanlış menüde işlem yapma riski azalır.
İşCep’i düzenli kullanmaya başladıktan sonra en faydalı alışkanlıklardan biri, uygulamayı yalnızca para göndereceğiniz zaman açmamak. Haftada birkaç kez hesap ve kart hareketlerini kontrol etmek, beklenmeyen bir işlemi daha erken fark etmenize yardımcı olabilir. Bu, uygulamanın teknik bir özelliğinden çok, onu nasıl kullandığınızla ilgili bir avantaj; fakat gerçek değer genellikle burada ortaya çıkıyor.
Güvenlik açısından da temel kullanıcı disiplini önemli. Telefonunuzu başkalarıyla paylaşmamak, işlem onaylarını aceleyle geçmemek ve tanımadığınız bildirimleri dikkate almak gerekir. Bir bankacılık uygulamasının güvenli kullanımında en zayıf halka çoğu zaman uygulamanın kendisi değil, kullanıcının hız uğruna kontrol adımlarını atlamasıdır.
Kimler İşCep’i tercih etmeli, kimler başka seçeneğe bakmalı?
İşCep’i özellikle Türkiye İş Bankası ile çalışan ve bankacılık işlemlerini telefondan yönetmek isteyen kişilere öneririm. Hesap, kart, ödeme, kredi, döviz, yatırım ve sigorta başlıklarından en az birkaçını düzenli kullanıyorsanız uygulamanın tek merkez yaklaşımı size zaman kazandırabilir. Ücretsiz olması da denemeyi kolaylaştıran bir unsur.
Finansal işlemlerini tek bir banka içinde tutmayı seven kullanıcılar için uygulamanın geniş kapsamı belirgin bir avantaj. Ayrıca yaş derecelendirmesinin PEGI 3 olması, uygulamanın genel erişim çerçevesinin geniş olduğunu gösteriyor; yine de kredi ve yatırım gibi konularda yaş uygunluğundan bağımsız olarak finansal bilinç gerekiyor.
Öte yandan, yalnızca çok sade bir bakiye ekranı ve birkaç temel ödeme işlemi isteyen biri için İşCep’in kapsamı gereğinden fazla olabilir. Aynı şekilde, tüm bankalardaki hesaplarını tek bütçe görünümünde birleştirmek, yalnızca yatırım analizi yapmak veya sigorta ürünlerini kurumlar arasında ayrıntılı karşılaştırmak isteyenler farklı araçlarda daha uygun bir deneyim bulabilir.
Uygulamanın uzun süredir kullanılıyor olması ve yüksek kullanıcı sayısına ulaşması, onu denenmiş bir seçenek haline getiriyor; ancak popülerlik tek başına kişisel ihtiyaçla eşleşme anlamına gelmez. Benim için doğru karar, uygulamanın kaç kişide bulunduğundan çok, günlük finans akışımı gerçekten sadeleştirip sadeleştirmediğine bağlı.
Son kararım
İşCep, İş Bankası müşterileri için kapsamlı ve pratik bir mobil finans merkezi. Benim değerlendirmemde en iyi tarafı, bankacılık işlemlerini kredi, kart, döviz, yatırım, ödeme ve sigorta başlıklarıyla aynı deneyimde birleştirmesi. Bu bütünlük, özellikle finansal işlerini düzenli takip eden ve farklı uygulamalar arasında dolaşmak istemeyen kullanıcılar için gerçek bir avantaj.
Eksisi ise kapsam arttıkça sadeliğin azalabilmesi. İlk kez kullanan biri menüleri keşfetmek için biraz zaman ayırmalı; kredi ve yatırım ekranlarında da yalnızca işlemin kolay olmasına güvenmeden karar vermeli. Daha uzmanlaşmış yatırım araçları veya kurumlar arası bütçe takibi arayanlar için başka kategoriler daha iyi sonuç verebilir.
Genel tavsiyem net: Türkiye İş Bankası hesabınız, kartınız veya başka finansal ürünleriniz varsa İşCep’i günlük finans rutininizin ana uygulaması olarak denemeye değer buluyorum. Onu en verimli şekilde kullanmanın yolu, her özelliği aynı anda açmak değil; hesap, kart ve ödemelerle başlayıp ihtiyaç duydukça döviz, kredi, yatırım ve sigorta alanlarına ilerlemek. Bu yaklaşımda uygulama, yalnızca işlem yaptığınız bir kanal olmaktan çıkıp paranızı daha bilinçli takip ettiğiniz bir araca dönüşüyor.
Artıları
- 7/24 para transferi ve fatura ödeme işlemleri sunar.
- Karekodla hızlı ve pratik ödeme yapılabilir.
- Yatırım, döviz ve altın işlemleri tek uygulamada bulunur.
- Bildirimlerle hesap hareketleri anında takip edilebilir.
- Şube ve ATM konumlarına kolayca ulaşılabilir.
Eksileri
- Bazı işlemler için ek güvenlik doğrulaması gerekebilir.
- Yoğun dönemlerde uygulama yanıtları yavaşlayabilir.
- Gelişmiş yatırım araçları yeni kullanıcıları zorlayabilir.
- Bildirim ayarları fazla seçenek nedeniyle karmaşık gelebilir.
- Bazı hizmetlerde işlem ücretleri uygulanabilir.
İşCep: Bankacılık & Finans hakkında sıkça sorulan sorular
İşCep: Bankacılık & Finans nedir ve hangi işlemler yapılabilir?
İşCep, Türkiye İş Bankası müşterilerinin mobil cihaz üzerinden bankacılık işlemlerini gerçekleştirmesini sağlayan resmi mobil uygulamadır. Uygulama ile hesap ve kart bakiyesi görüntüleme, para transferi, fatura ödeme, kredi başvurusu, yatırım işlemleri, döviz ve altın alım satımı gibi pek çok işlem yapılabilir. Kullanılabilen özellikler müşteri profiline, hesap türüne ve bankanın güncel hizmet koşullarına göre değişebilir.
İşCep’i kullanmak için İş Bankası müşterisi olmak gerekir mi?
İşCep’in kapsamlı bankacılık özelliklerinden yararlanmak için genellikle Türkiye İş Bankası’nda müşteri olmak ve mobil bankacılık erişimini etkinleştirmek gerekir. Henüz müşterisi olmayan kullanıcılar, uygulama üzerinden sunulan müşteri olma veya başvuru seçeneklerini inceleyebilir. Kayıt ve doğrulama sırasında kimlik bilgileri, telefon numarası ve bankanın talep ettiği ek güvenlik adımları istenebilir.
İşCep güvenli mi, kişisel ve finansal bilgiler nasıl korunuyor?
İşCep, bankacılık işlemleri için kimlik doğrulama, mobil onay, tek kullanımlık şifre veya biyometrik giriş gibi güvenlik yöntemleri sunabilir. Ancak uygulamanın güvenli kullanımı yalnızca bankanın önlemlerine bağlı değildir. Uygulamayı resmi mağazalardan indirmek, telefonun işletim sistemini güncel tutmak, şifreleri paylaşmamak ve tanımadığınız bağlantılara tıklamamak önemlidir. Kayıp veya şüpheli durumlarda bankayla hemen iletişime geçilmelidir.
İşCep ile para transferi ve fatura ödeme işlemleri yapılabilir mi?
Evet, İşCep üzerinden uygun hesap ve yetkilendirmelere bağlı olarak havale, EFT ve FAST gibi para transferi işlemleri gerçekleştirilebilir. Ayrıca birçok kurumun faturası, vergi ödemeleri ve benzeri düzenli ödemeler uygulama içinden yapılabilir. İşlem öncesinde alıcı bilgilerini, tutarı ve varsa işlem ücretlerini dikkatle kontrol etmek gerekir. Limitler ve işlem saatleri bankanın güncel politikalarına göre değişebilir.
İşCep ücretsiz mi ve uygulamayı kullanırken ücret alınır mı?
İşCep uygulamasını resmi uygulama mağazalarından indirmek genellikle ücretsizdir; ancak uygulama içinden yapılan her bankacılık işlemi ücretsiz olmak zorunda değildir. Para transferleri, yatırım işlemleri, kredi ürünleri veya belirli hizmetler için bankanın güncel ücret ve komisyon tarifesi uygulanabilir. Mobil internet kullanımı da operatörünüz tarafından ücretlendirilebilir. İşlem onayından önce gösterilen masraf ve koşulların incelenmesi önerilir.

İşCep: Bankacılık & Finans
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan musteri.iliskileri@isbank.com.tr üzerinden iletişime geçin, http://www.isbank.com.tr adresini ziyaret edin veya https://www.isbank.com.tr/en/privacy-policy/ sayfasını inceleyin.










